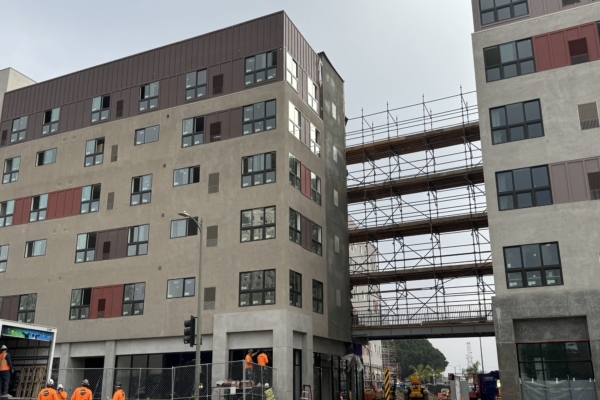
加州选民于11月3日公投通过《第1号提案》与《第37号提案》,授权发行总额最高达约362.5亿美元的债券,分别支持低收入经济适用住房建设与中等收入家庭购房首付款援助。
两项提案均以约六成支持率通过。 实际资金拨付与计划启动仍需数月至一年以上时间。
1号提案惠及哪些群体
《第1号提案》授权州政府发行112.5亿美元(下同)一般义务债券(GO债券),主要支持低收入出租与支持性住房建设。
根据官方选民指南,51亿资金用于建设与修复“多户型租赁住宅”; 21亿用于取得、修复或保存经济适用房,及为游民提供支持性住房; 12.5亿用于加州老兵房贷计划; 11亿用于中低收入家庭的购房与首付款援助; 另有10亿用于农场工人、部落与学生住房,5亿用于住房基础设施等。
立法分析师办公室(LAO)估计,相关资金可支持最多约4万套「多户型租赁单元」,并协助最多约4万户家庭购房或进行房屋修缮。
由于经济适用房租金收入通常无法完全覆盖开发与运营成本,开发商多需搭配多种资金来源。 《1号提案》的资金将有助于填补缺口。
加州预算与政策中心(CBPC)指出,州内住房短缺估计超过250万套,其中至少100万套面向低收入家庭; 加州近半数租房者面临租金负担过重问题。
37号提案:降低买房第一道门槛
《第37号提案》则授权加州住房金融局(CalHFA)发行最高250亿的收益债券(revenue bond),设立「中产阶层购房贷款」计划。
符合资格的中等收入家庭在购买符合条件的新建住宅时,可取得最高相当于房价17%的固定利率第二房贷,买家只需支付最低3%首付款,即可达到传统的20%首付要求。
债券本息与行政成本由买家每月偿还的第二房贷款项支付,不由州一般基金直接负担,因此不涉及州或地方财政成本。 买家亦无需购买私人房贷保险。
申请资格包括:在加州居住满一年,家庭收入不超过当地中位数的200%,且房屋必须自住。 以洛杉矶县为例,三口之家年收入上限约为19.46万美元。 借款人不限于首次购房者。
符合条件的住宅须为新建,或由非住宅改建而成,且房价不得超过各县规定上限(高成本地区约150万)。 CalHFA须在提案生效后一年内敲定实施细节,包括利率和贷款期限等。
加州既有的首付款援助计划规模较小,资金常在短期内用罄。 《37号提案》资金规模大幅增加,但实际效果仍受房价与利率影响。
首付门槛降低 仍有许多家庭难负担月供
加州公共政策研究所(PPIC)高级研究员麦吉(Eric McGhee)指出,即便首付门槛降低,高房价与现行高利率仍使许多家庭难以负担月供。
他分析,即使是入门级住宅,2024年仍有超过一半符合收入资格的租房者无力承担每月数千美元的还款。
批评者认为,《37号提案》虽可协助部分家庭购房,但在供应跟上需求之前,反而可能推高整体房价,抵消政策效果; 还可能使买家长期陷入财务黑洞(包括地税与维护费)。
支持者则强调,该计划有助于刺激新建住房供应,并扩大中等收入家庭的购房机会。


 发表于